Quem é Jeff Yan? Biografia do fundador da Hyperliquid
Biografia de Jeff Yan: medalhas na Olimpíada de Física, Harvard, trading de alta frequência na HRT e como criou a Hyperliquid sem capital de risco.
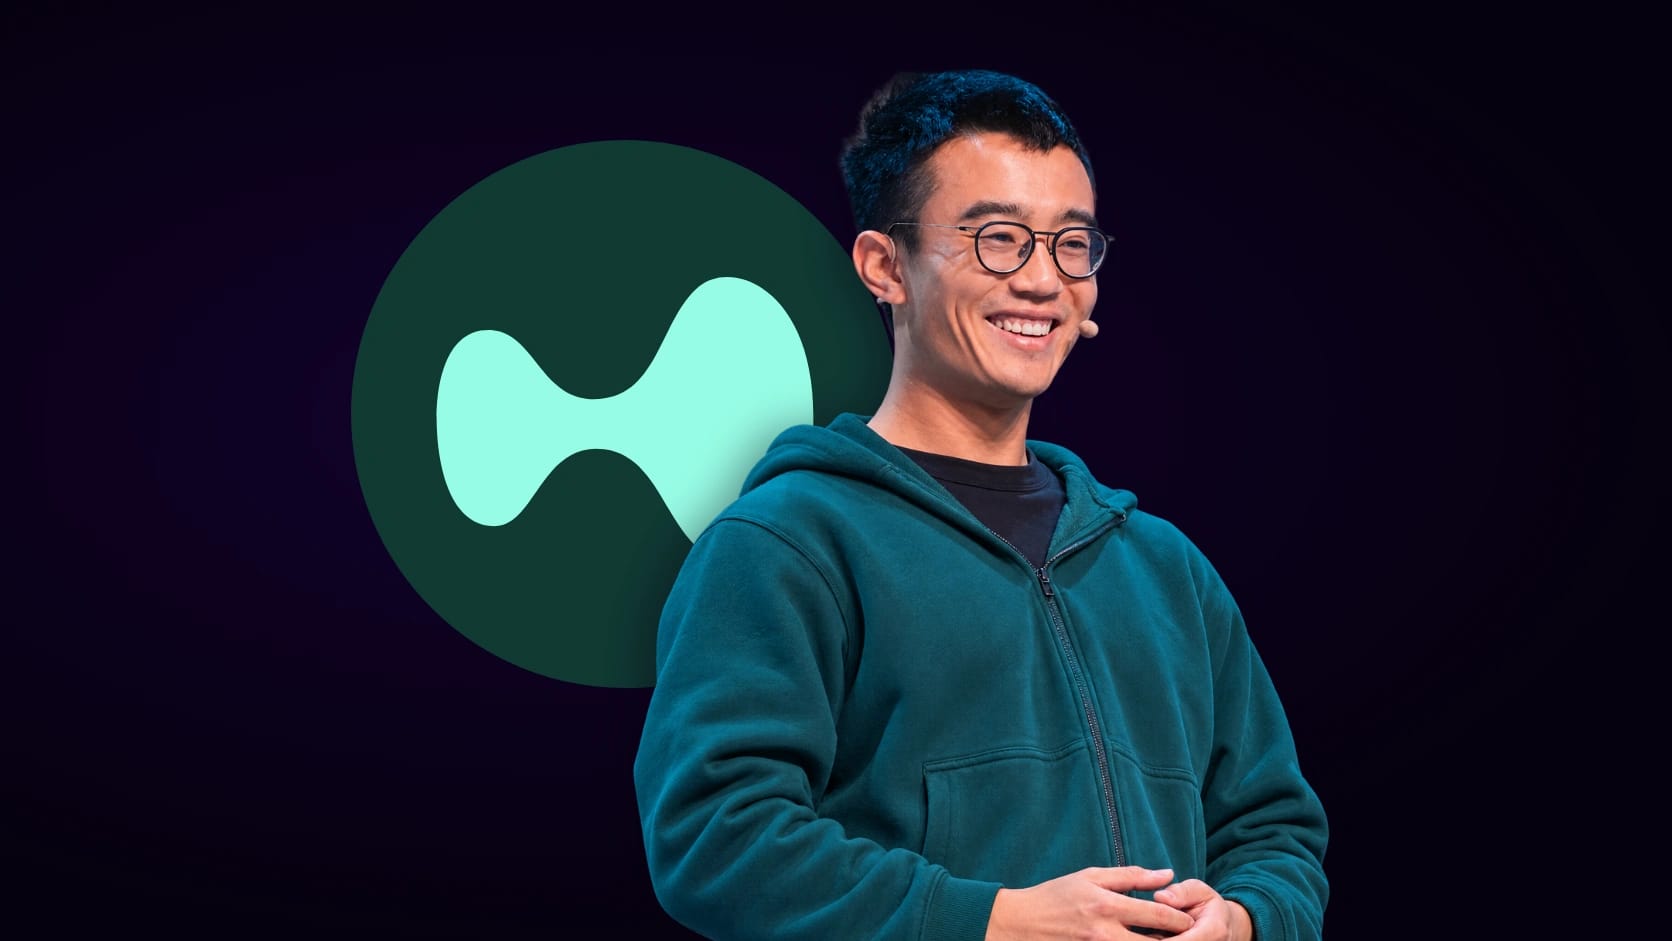
Jeff Yan é um engenheiro norte-americano que trabalhou com trading de alta frequência antes de cofundar a Hyperliquid, um mercado de futuros perpétuos que funciona sobre sua própria rede blockchain. Antes de chegar às criptomoedas, ganhou medalhas na Olimpíada Internacional de Física, estudou matemática e ciência da computação em Harvard e desenvolveu algoritmos de negociação na Hudson River Trading.
A Hyperliquid chama a atenção pelo volume e também por como foi construída: uma equipe de cerca de uma dúzia de pessoas, sem capital de risco e com um token cuja maior distribuição inicial foi para os usuários. Desenhar o mercado e a rede que o executa de forma conjunta é uma aposta ambiciosa, que além disso obriga a responder por mais camadas do sistema. A trajetória de Yan no trading explica boa parte dessa decisão.
Quem é Jeff Yan?
Jeff Yan é cofundador da Hyperliquid e dirige a Hyperliquid Labs, a empresa que contribui para o seu desenvolvimento, ao lado de iliensinc, um sócio que só participa publicamente com esse pseudônimo. Adocumentação do projetoidentifica os dois como antigos colegas de Harvard. Em janeiro de 2026,Fortuneinformou que a Labs tinha 11 funcionários e previa crescer até 14, uma equipe muito enxuta para um mercado desse porte.
Yan não se apresenta como autor único do projeto. Segundo o mesmo artigo, ele insiste em que a Hyperliquid é um ecossistema, e não a obra de uma só pessoa. Essa distinção percorre o restante do perfil, que separa a pessoa, a empresa, a fundação e o protocolo.
Infância e formação
Yan cresceu na região da Baía de São Francisco, filho de imigrantes vindos da China, como explicou em umaentrevista à WuBlockchainem agosto de 2025. Quando estudava no ensino médio em Palo Alto, foi selecionado duas vezes para a equipe dos Estados Unidos na Olimpíada Internacional de Física: obteve amedalha de prata em Tallinn em 2012e ade ouro em Copenhague em 2013.
Depois ingressou em Harvard, onde estudou matemática e ciência da computação. Na mesma entrevista, afirma que se formou em 2017. Alguns perfis sustentam, em vez disso, que ele deixou a universidade para entrar em uma firma de trading; este artigo segue o relato dele.
Do trading de alta frequência às criptomoedas
Depois de Harvard, Yan entrou na Hudson River Trading, uma firma quantitativa que atua como formadora de mercado no mercado de ações dos Estados Unidos, onde trabalhou comodesenvolvedor de algoritmos. No trading de alta frequência, latência, estrutura de mercado e controle de risco são decisões de produto. Essa experiência influenciaria depois o desenho da Hyperliquid.
Em 2018 descobriu o Ethereum e, em suas palavras, pensou que moldaria o futuro das finanças. Depois passou à formação de mercado em criptoativos e fundou a Chameleon Trading, que o apresentador do podcastFlirting with Modelsdescreveu em 2023 como uma das maiores firmas de formação de mercado do setor. Adocumentação da Hyperliquidsitua a equipe na formação de mercado com capital próprio desde 2020 e sua passagem para DeFi em meados de 2022 (verão no hemisfério norte), depois de concluir que as plataformas existentes combinavam um desenho de mercado ruim, uma tecnologia frágil e uma experiência de uso desajeitada.
O colapso da FTX em novembro de 2022 reforçou essa decisão. Yan contou à Fortune que o episódio consolidou sua convicção de que era o momento de construir o projeto. Na sua avaliação, a queda demonstrou o valor da autocustódia: um mercado em que os usuários mantêm o controle dos seus fundos e podem inspecionar as regras.
Que problema a Hyperliquid quis resolver
Em um mercado com livro de ofertas, os participantes expressam quanto querem comprar ou vender e a que preço. Colocar, modificar e cancelar ordens com rapidez faz parte do produto. Levar essas operações a uma rede pública obriga a coordenar execução, estado e consenso sem perder uma experiência utilizável.
O ponto de partida da Hyperliquid foi tratar essa coordenação como um problema de sistema completo. Em vez de apenas adaptar uma interface a uma infraestrutura existente, a equipe desenvolveu uma L1 voltada a mercados. A utilidade dessa decisão deve ser avaliada por funcionamento, resiliência e garantias observáveis, não só por um número máximo de operações por segundo.
Essa direção difere daquela que foi popularizada porHayden Adams com a Uniswap. Um AMM calcula trocas contra reservas seguindo uma regra; a Hyperliquid usa livros de ofertas. São modelos de liquidez diferentes, com necessidades distintas de execução e gestão de risco.
HyperCore: o mercado dentro da rede
HyperCoreé a parte da Hyperliquid que incorpora mercados à vista e de futuros perpétuos. Olivro de ofertasfaz parte do seu estado e das suas regras de execução, em vez de ser apenas um banco de dados privado por trás de um site.
Isso permite inspecionar a atividade do mercado, mas não torna todas as dependências idênticas. Os preços de referência, as regras de liquidação, as conexões de rede e as interfaces têm funções próprias. Uma ordem enviada de uma tela também não equivale a uma operação já incluída e executada pela rede.
Os perpétuos são derivativos sem vencimento fixo. Incorporam margem, financiamento (funding) e possíveis liquidações. A visibilidade on-chain permite examinar essas operações, mas uma posição pode ser liquidada conforme as regras do mercado.
HyperEVM: de produto a plataforma
HyperEVMadiciona um ambiente compatível com a máquina virtual do Ethereum dentro da Hyperliquid. Compartilha o consenso HyperBFT com a HyperCore; não é um rollup do Ethereum nem uma segunda rede cuja segurança venha automaticamente do Ethereum por executar contratos compatíveis.
Para os desenvolvedores, a compatibilidade facilita reutilizar ferramentas e linguagens. O projeto descreve mecanismos de interação com o estado da HyperCore, embora cada integração deva verificar as funções realmente ativadas e seus limites. A documentação de uma capacidade prevista não demonstra que ela esteja disponível em todas as versões ou ambientes.
A transição é relevante para a biografia de Yan. O objetivo deixa de se limitar a construir uma tela de negociação: passa a oferecer infraestrutura sobre a qual outras equipes possam desenvolver aplicações. Essa abertura exige documentação, ferramentas e regras de integração, além de desempenho.
Financiamento, HYPE e controle
Yan decidiu não captar capital de risco. A Hyperliquid Labs declara em sua documentação que se autofinanciou e não recebeu capital externo, e Yan sustenta que evitar participantes com tratamento privilegiado mantém a neutralidade da plataforma. O token segue o mesmo critério: no evento de gênese do HYPE, em 29 de novembro de 2024, 31% da oferta foi distribuída entre usuários, sem bloqueio, segundoThe Block. Antes do lançamento, a equipe indicou que não previaalocaçõespara investidores privados, exchanges centralizadas nem formadores de mercado.
Essas decisões descrevem como o projeto foi financiado, mas não bastam para demonstrar que o poder esteja distribuído. A existência de um token, de uma fundação ou de validadores tampouco demonstra isso por si só. Convém distinguir a Hyperliquid Labs, a Hyper Foundation, o protocolo e o HYPE. A Labs contribui para o desenvolvimento; a fundação apoia o ecossistema; a rede executa suas regras e o token cumpre funções dentro dela. Comprar HYPE não equivale a adquirir ações da Labs nem a contratar uma garantia pessoal do seu fundador.
Para avaliar o controle efetivo, é preciso verificar quem opera os validadores, como as atualizações são adotadas e que mecanismos existem diante de incidentes. Também importa entender as regras de mercado: adocumentação de liquidaçõesexplica que o preço de referência combina preços externos com o estado do livro de ofertas. Essa dependência concreta diz mais sobre o desenho do que a palavra descentralizado por si só.
Jeff Yan hoje
Yan mantém um perfil público discreto para o fundador de um projeto dessa escala. Contou à Fortune que esse tipo de celebridade lhe é estranho, e suas intervenções públicas se concentram no desenho do mercado mais do que na sua pessoa.
A prova mais visível do seu trabalho veio em 10 de outubro de 2025, um dia de liquidações em massa em todo o mercado de criptoativos. Segundo dados da CoinGlass citados pelaFortune, na Hyperliquid foram liquidadas posições de mais de 10.000 milhões de dólares, mais do que na Bybit ou na Binance, e a plataforma continuou operando. Yan reconheceu que acompanhou o dia confiando em que tudo funcionasse. O comportamento de um mercado sob essa pressão diz mais sobre seu design do que seu volume diário.
O que Jeff Yan acrescenta à história de DeFi
A contribuição de Yan e seus colaboradores consiste em ter tratado a experiência de mercado e a arquitetura da rede como partes do mesmo problema. Sua passagem pelo trading de alta frequência explica essa prioridade: quem já operou mercados sabe que execução, latência e regras de liquidação fazem parte do produto. A Hyperliquid mostra uma direção de desenho em que a aplicação inicial justifica construir infraestrutura específica, que depois pode servir a outros produtos.
Sua evolução deve ser medida por algo mais do que popularidade ou volume: transparência das regras, qualidade das integrações, operação sob estresse e capacidade de sustentar um ecossistema que não dependa de uma só pessoa. Essas são as perguntas que permitem avaliar o trabalho de um fundador enquanto o projeto continua mudando.
- Hyperliquid documentation: core contributors
- Fortune: how a Harvard grad helped make Hyperliquid (12 Jan 2026)
- WuBlockchain: interview with Jeff Yan (17 Aug 2025)
- AAS: 2012 US Physics Team medals
- APS News: 2013 US Physics Olympiad medals
- eFinancialCareers: Jeffrey Yan profile
- Flirting with Models: Jeff Yan episode (8 May 2023)
- The Block: HYPE genesis event
- HyperCore
- Order book
- HyperEVM
- Liquidation rules
Tem um projeto blockchain em mente?
Da ideia ao produto, estratégia e tecnologia precisam avançar juntas.